

營利事業列報虧損扣除額:適用條件有哪些?
永安新訊
發布日期:115年11月11日 | 作者:財政部北區國稅局
營利事業辦理所得稅結算申報時,常希望把以往年度的虧損拿來扣除,以減輕當年度稅負。財政部北區國稅局於115年11月11日提醒,依《所得稅法》第39條規定,以往年度營業虧損原則上不得列入本年度計算;僅在同時符合法定要件時,公司組織之營利事業才得適用盈虧互抵。永安團隊為您整理本次說明的核心重點,協助您在列報前先自我檢視。
一、適用盈虧互抵的四項要件
依《所得稅法》第39條,以往年度營業之虧損,不得列入本年度計算。但公司組織之營利事業,會計帳冊簿據完備,虧損及申報扣除年度均使用該法第77條所稱藍色申報書或經會計師查核簽證,並如期申報者,得將經該管稽徵機關核定的前10年內各期虧損,自本年純益額中扣除後,再行核課。
北區國稅局進一步說明,營利事業適用盈虧互抵,須同時符合下列四項要件,始得申報扣除以往年度虧損:
- 公司組織之營利事業
- 會計帳冊簿據完備
- 虧損及申報扣除年度均使用所得稅法第77條所稱藍色申報書或經會計師查核簽證
- 如期申報
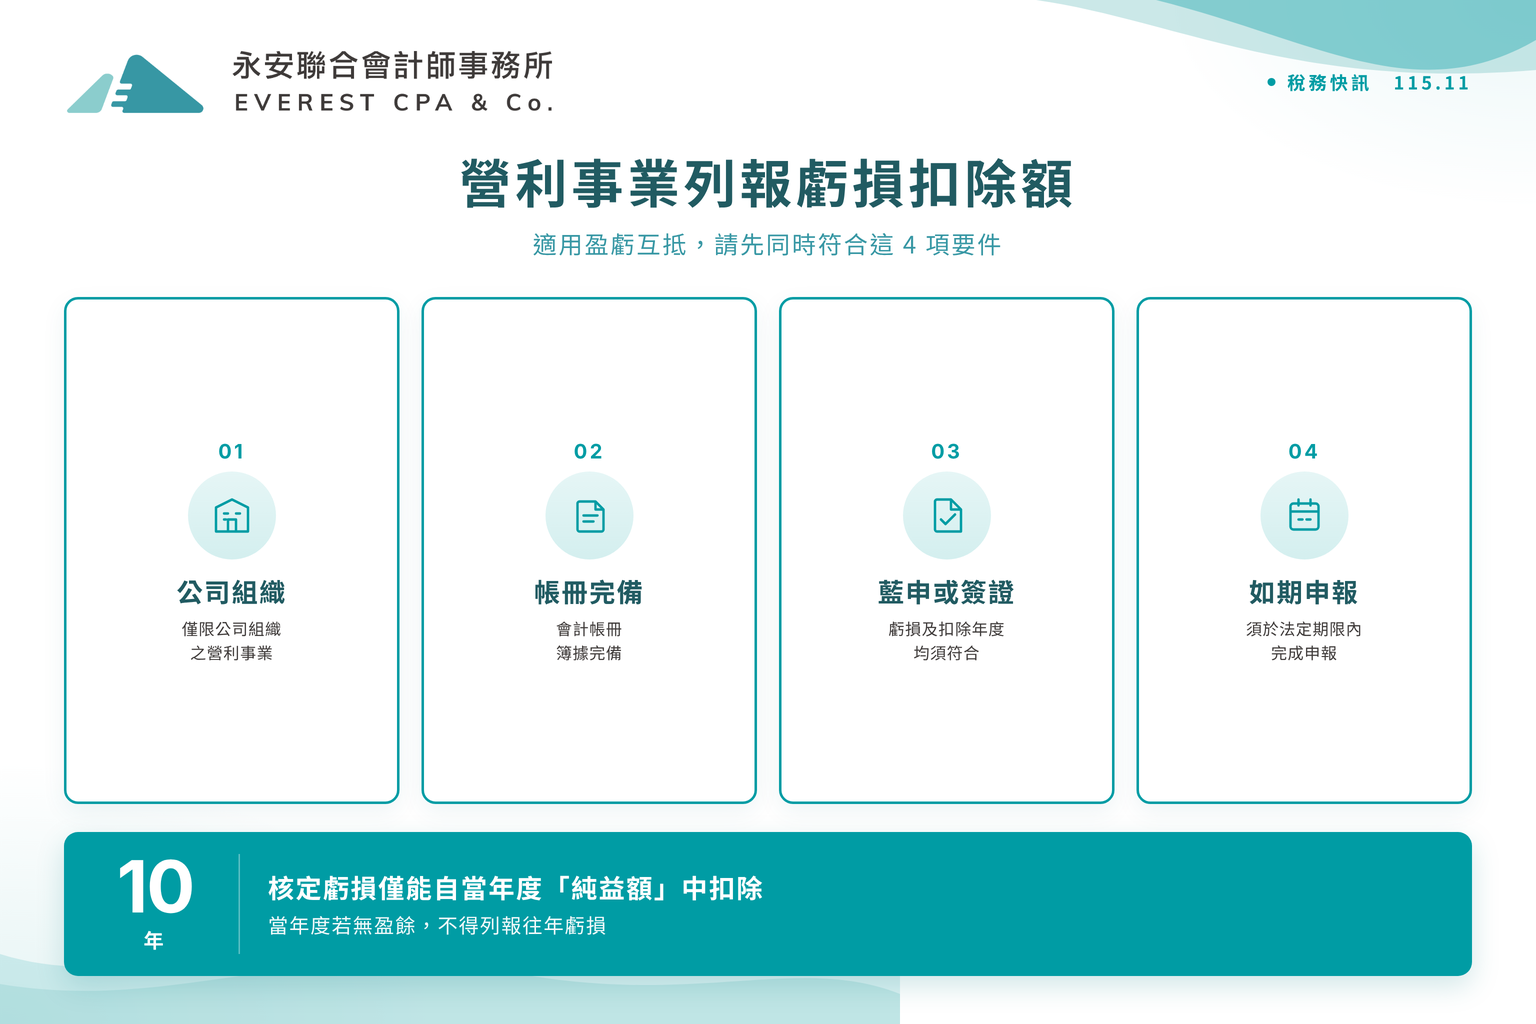
上述要件必須同時具備,才能把經稽徵機關核定的前10年內各期虧損,自本年純益額中扣除。
二、只能自當年度「純益額」中扣除
除前揭要件外,還應注意:核定前10年虧損係自當年度「純益額」中扣除。若當年度營利事業並無盈餘,自不得適用扣除以往年度虧損。
也就是說,即便四項要件均已符合,當年度若沒有純益額,仍無法列報前10年核定虧損扣除額。
三、實務案例:當年度為虧損,不得再扣往年虧損
該局舉例說明,轄內甲公司辦理113年度營利事業所得稅結算申報,全年所得額為虧損新臺幣100萬元,另申報扣除103年度核定虧損800萬元,課稅所得額列為虧損900萬元。經該局查核發現,當年度並無盈餘,自無盈虧互抵的適用,因而否准其列報前10年核定虧損扣除額。
實務提醒
這個例子提醒我們,虧損扣除不是把往年核定虧損與當年度虧損直接加總。必須先有當年度純益額,才能自該金額中扣除經核定的前10年虧損。
該局特別提醒,營利事業列報前10年核定虧損扣除額時,應先檢視相關要件及注意事項,避免因申報錯誤而遭調整補稅。
如果您對盈虧互抵的適用條件、藍色申報或會計師查核簽證,以及如何正確列報前10年核定虧損有任何疑問,歡迎與永安會計團隊聯繫。
立即諮詢本文內容僅為一般性法規與實務整理,旨在提供資訊參考,並非針對特定個案之專業建議。具體稅務規劃仍須視企業實際情況、交易結構及最新法規進行專業評估。
資料來源:財政部北區國稅局,〈營利事業列報虧損扣除額應注意適用條件〉,115年11月11日。查看原文