

出售未上市櫃股票:交易所得要計入最低稅負嗎?
永安稅務快訊
出售未上市櫃股票:交易所得要計入最低稅負嗎?
作者:劉俊毅 會計師
不少創業夥伴、早期投資人或公司員工,手上都持有尚未上市櫃公司的股票。等到出售股票獲利,常有客戶問我們:「上市櫃股票的證券交易所得停徵所得稅,那未上市櫃股票是不是也不用報?」證券交易所得依《所得稅法》第4條之1停徵所得稅;但財政部中區國稅局大智稽徵所近日提醒,個人出售屬法定範圍的未上市櫃股票,除符合高風險新創例外外,交易所得仍應計入個人基本所得額,明(116)年5月申報115年度綜合所得稅時要一併檢核。永安團隊為您整理哪些股票要計入、所得怎麼算,並以範例說明備齊憑證的重要性。
一、哪些股票交易要計入基本所得額
- 計入範圍: 依《所得基本稅額條例》第12條第1項第3款,個人出售未在證券交易所上市、也未在證券商營業處所買賣的公司(排除上市、上櫃及興櫃公司)所發行或私募的股票、新股權利證書、股款繳納憑證及表明其權利之證書,其交易所得應計入基本所得額。私募證券投資信託基金的受益憑證也在同一款。
- 高風險新創例外: 依《所得基本稅額條例第十二條高風險新創事業公司認定辦法》,發行或私募公司須在交易日前經核定或視為核定為國內高風險新創事業公司(例如依認定辦法第3條所定條件登錄創櫃板,或依《產業創新條例》第23條之2核定),且交易時自設立登記日起未滿五年、資格仍然有效,才免予計入。
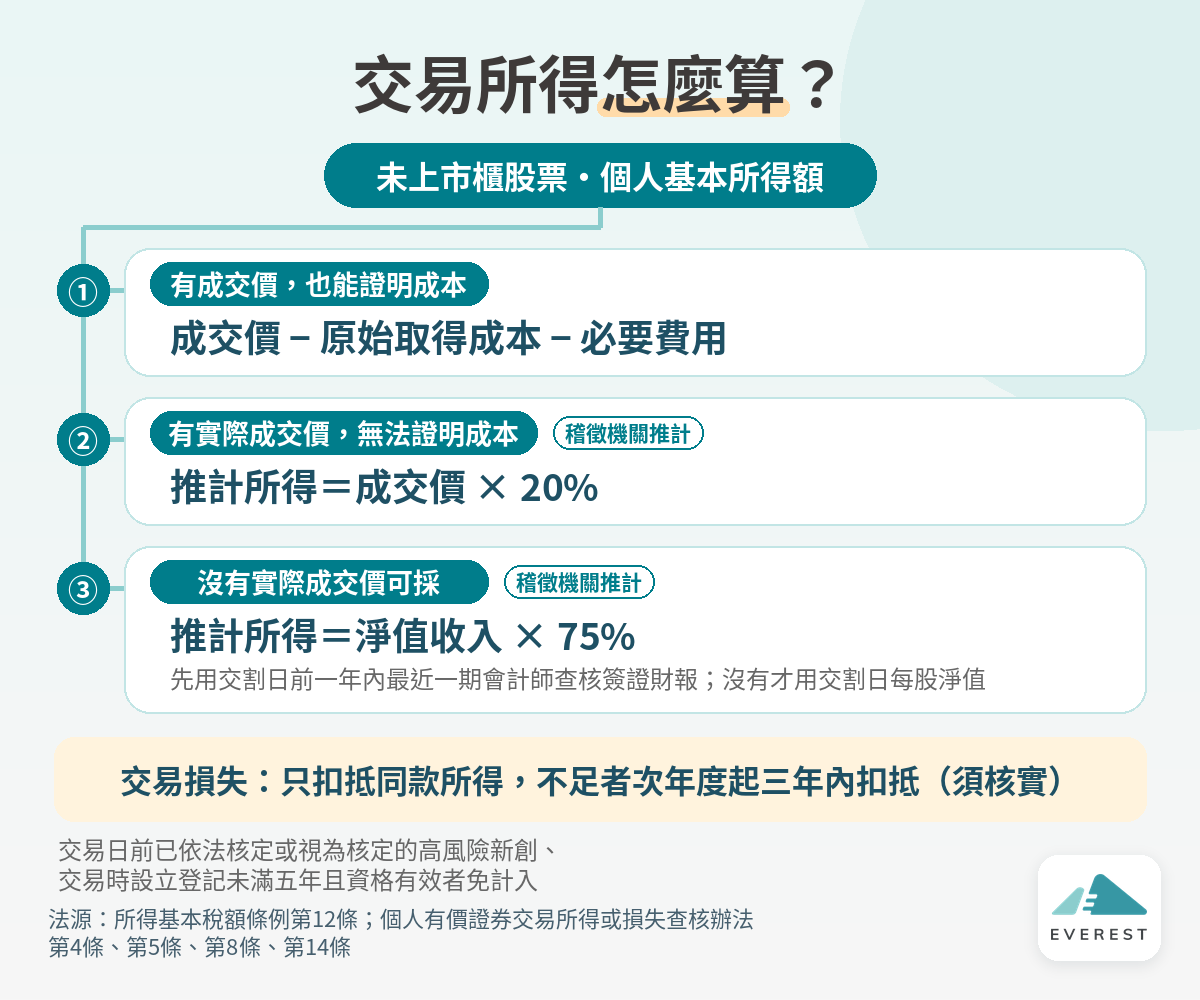
- 損失只能扣抵同款所得: 交易損失先扣抵當年度同款有價證券交易所得;當年無所得可抵或扣抵不足時,可自損失發生年度的次年度起三年內扣抵。交易損失及扣抵年度的交易所得,都須按實際成交價格及原始取得成本計算,並經稽徵機關核實認定。
二、交易所得怎麼算:三種情況
依《個人有價證券交易所得或損失查核辦法》第4條、第8條、第12條及第14條,以未上市櫃股票為例:
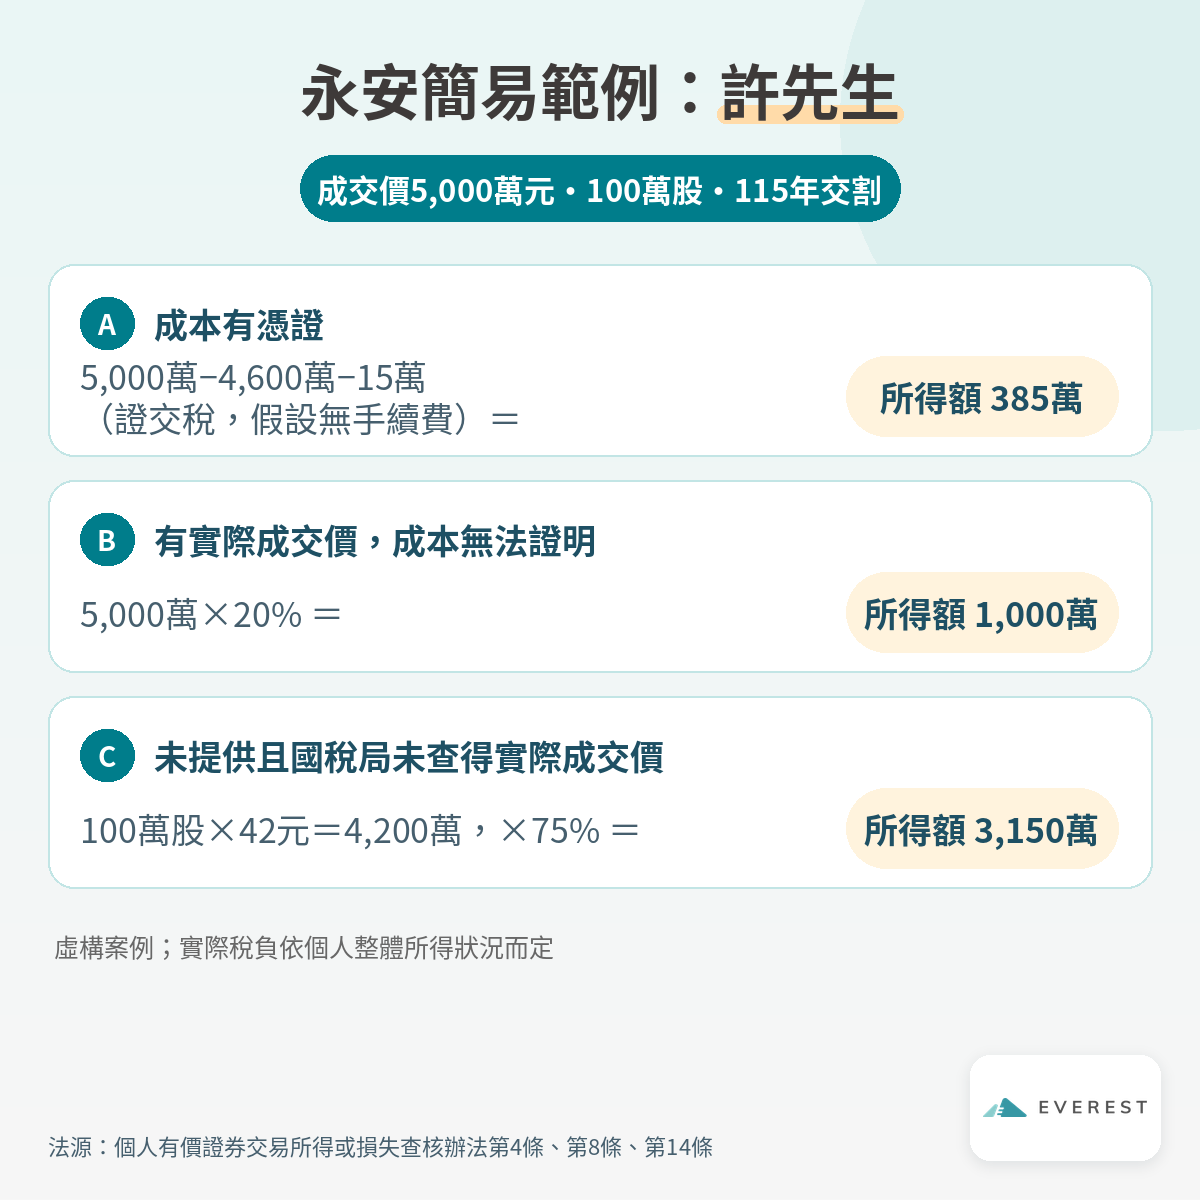
- 有成交價、也能證明成本: 所得額=成交價格-原始取得成本-必要費用(證券交易稅及手續費)。
未依法申報或未提供證明文件時,由稽徵機關依下列方式推計:
- 有實際成交價,但無法證明原始取得成本: 實際成交價已提供或經國稅局查得時,以實際成交價的20%推計所得額。
- 沒有實際成交價可採: 未提供也未經國稅局查得實際成交價時,先用交割日前一年內最近一期經會計師查核簽證財務報告的每股淨值計算收入;沒有這類財報,才改用交割日公司資產每股淨值。再以該收入的75%推計所得額。
稽徵機關查得的實際所得額,若高於依上述比例推計的金額,會依查得資料核計。
三、永安簡易範例
四、實務提醒
- 買進時就留好成本證明: 認購、增資或受讓時的付款紀錄、契約與股東名簿資料,請一併保存;成本認定方式依查核辦法第10條,因取得方式而不同。
- 賣出時備齊交易文件: 收、付款紀錄、證券交易稅繳款書、買賣契約書,或其他足以證明買賣價格的文件。
- 申報年度以交割日為準: 屬計入範圍的未上市櫃股票交易所得,原則上計入交割日所屬年度。115年交割者,於116年5月依規定填報「個人所得基本稅額申報表」,並檢附足以證明買賣價格的文件。
- 想適用新創例外,先確認資格: 請確認公司在交易日前已經核定或視為核定,交易時自設立登記日起未滿五年,且資格仍然有效。
五、永安觀點
💡 永安觀點
未上市櫃股票的稅負,常常不是輸在稅率,而是輸在憑證。建議您從買進那一天就把成本資料歸檔,賣出前先備妥成交價與費用憑證,再決定交易時點與申報方式。
如果您對未上市櫃股票交易、個人最低稅負或綜合所得稅申報有任何疑問,歡迎與永安會計團隊聯繫。
立即諮詢本文內容僅為一般性法規與實務整理,旨在提供資訊參考,並非針對特定個案之專業建議。具體稅務規劃仍須視個人實際情況及最新法規進行專業評估。
法規依據:《所得稅法》第4條之1;《所得基本稅額條例》第12條;《個人有價證券交易所得或損失查核辦法》第2條、第3條、第4條、第5條、第6條、第8條、第10條、第12條、第14條;《所得基本稅額條例第十二條高風險新創事業公司認定辦法》第2條、第3條、第5條。
參考連結: