

打贏官司拿到賠償金:要在哪一年認列收入?
永安稅務快訊
發布日期:115年11月19日 | 作者:劉俊毅 會計師
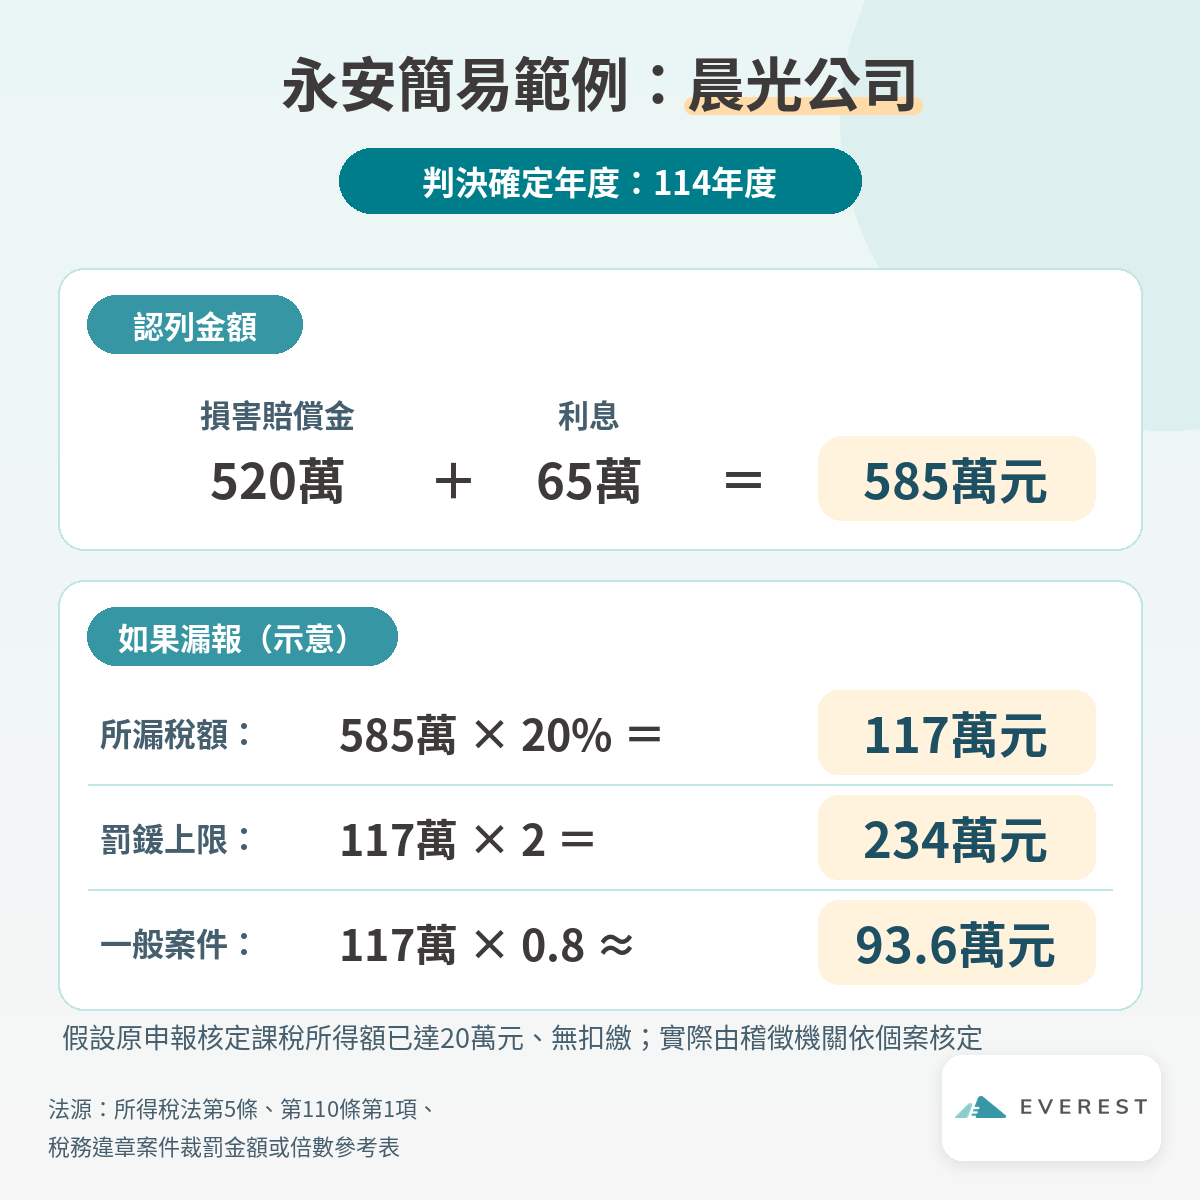
公司因對方違約或侵權而提起民事訴訟,往往一打就是好幾年。不少客戶會問我們:「官司好不容易打贏了,賠償金要等錢真的進來才報稅嗎?」財政部臺北國稅局近日提醒,營利事業因民事訴訟取得的損害賠償金,應在損害賠償請求權「判決確定」的那一年認列收入,並申報營利事業所得稅。永安團隊為您整理這項認定的法令依據、時間點怎麼看,並以範例說明漏報可能的影響。
一、為什麼是「判決確定」那一年
- 公司採權責發生制: 依《所得稅法》第22條,凡屬公司組織者,會計基礎應採用權責發生制;非公司組織得因原有習慣或營業範圍狹小,申報稽徵機關採用現金收付制。
- 應屬本年度的收入要估列: 依《營利事業所得稅查核準則》第27條,凡應歸屬於本年度的收入或收益,除會計基礎經核准採用現金收付制者外,應於年度決算時就估計數字,以「應收收益」科目列帳。
- 國稅局的認定: 法院判決確定時,損害賠償收入的權責即已發生,因此應在判決確定的年度認列收入;新聞稿所舉的案例,賠償金與利息是一併在判決確定年度認列。
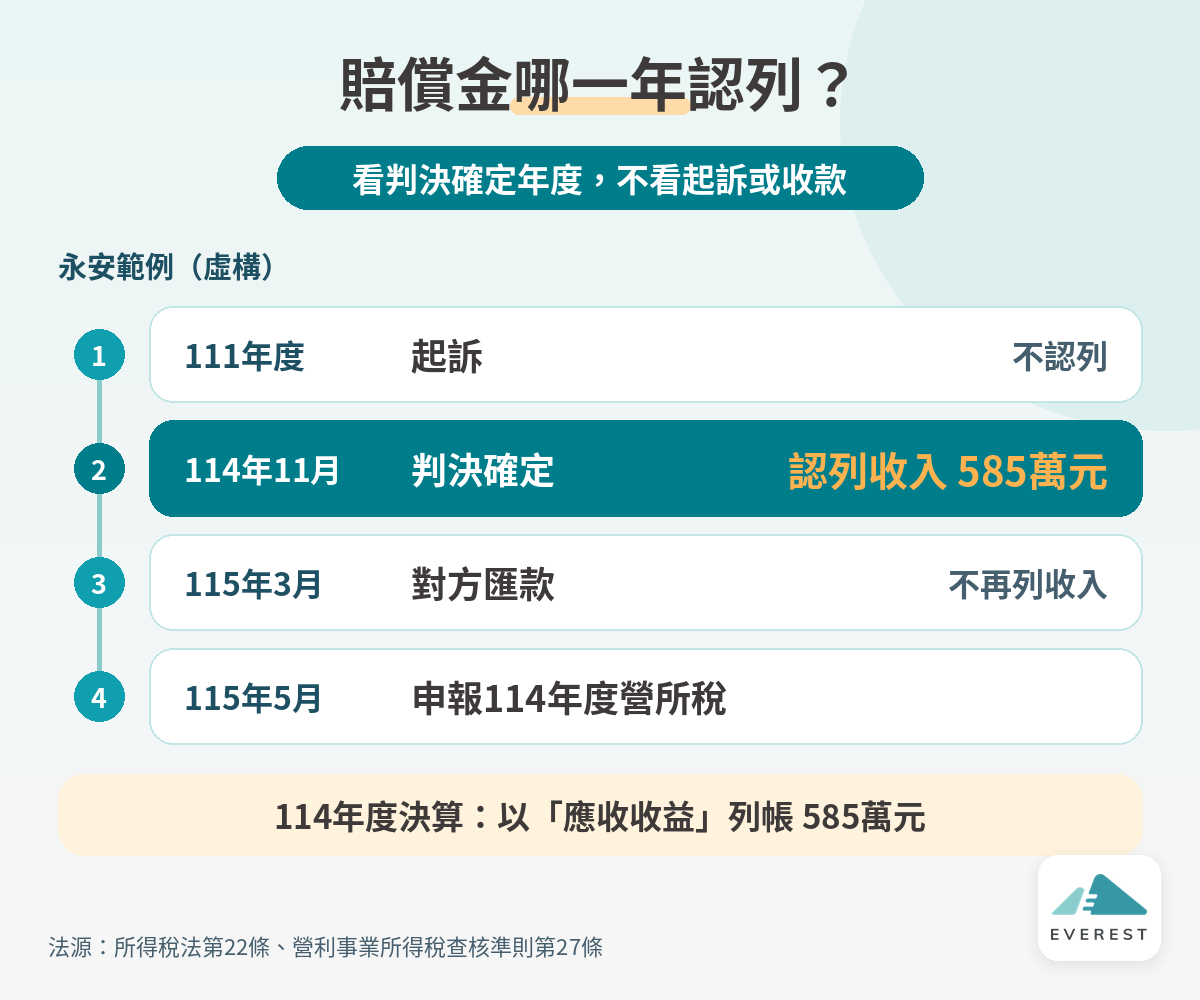
換句話說,關鍵日期不是起訴那一年,也不是對方實際付款那一年,而是判決確定、取得損害賠償請求權的那一年。
二、永安簡易範例
三、實務提醒與常見錯誤
- 記下判決確定日: 案件進入訴訟後,請把判決確定日列入結帳檢核表,年度決算前向法務或委任律師確認。
- 本金與利息一起看: 判決命對方給付的賠償金及利息,都要確認是否應列入判決確定年度的收入。
- 常見錯誤一:等收到錢才入帳。 公司組織採權責發生制,對方延後付款,不會讓收入延到收款年度。
- 常見錯誤二:以起訴年度或一審結果認列。 國稅局所稱的時點是判決確定的年度,請以確定日判斷所屬年度。
- 非公司組織: 獨資、合夥等非公司組織若經申報採用現金收付制,認列時點規定不同,請先確認自己採用的會計基礎。
四、永安觀點
永安觀點
我們建議,訴訟案件不要只交給法務處理,財會端也應同步掌握進度。只要在年底結帳前多問一句「今年有沒有判決確定的案件」,就能避免收入漏列而被補稅處罰。
如果您對訴訟賠償的收入認列、營利事業所得稅申報或年度結帳有任何疑問,歡迎與永安會計團隊聯繫。
立即諮詢本文內容僅為一般性法規與實務整理,旨在提供資訊參考,並非針對特定個案之專業建議。具體稅務規劃仍須視個人實際情況及最新法規進行專業評估。
法規依據與參考資料:
法規依據:《所得稅法》第5條、第22條、第71條、第110條;《營利事業所得稅查核準則》第27條;《稅務違章案件裁罰金額或倍數參考表》。