

捐贈政治獻金:報稅時可以扣多少?
永安稅務快訊
發布日期:115年11月17日 | 作者:劉俊毅 會計師
選舉季節,不少客戶會問我們:「支持的候選人或政黨捐了錢,明年報稅能不能扣?」答案是可以,但有三個前提:捐對對象、捐在限額內、拿到收據;而且能扣的金額另有上限。本所為您整理申報前最需要確認的重點,並以範例說明怎麼算。
一、哪些政治獻金可以列舉扣除
依《政治獻金法》第19條,個人對政黨、政治團體及擬參選人的捐贈,可以在申報綜合所得稅時作為當年度的列舉扣除額。實務上請先確認以下幾點:
- 受贈對象合法: 須是依法得收受政治獻金的政黨、政治團體或擬參選人。擬參選人最後未依法登記為候選人,或登記後資格遭撤銷,這筆捐贈不能扣除(擬參選人收受後死亡者除外)。
- 政黨得票率門檻: 對政黨的捐贈,該政黨在立法委員選舉推薦候選人的得票率均未達1%,就不予認定。現行以113年度立委選舉為準,依財政部說明,達1%的政黨為民主進步黨、中國國民黨、台灣民眾黨及時代力量。
- 捐贈本身合法: 須在擬參選人法定的收受期間內捐贈;不得以他人名義或超過1萬元匿名捐贈;超過10萬元的現金捐贈,應以支票或金融機構匯款;捐贈人須具有選舉權。
- 在法定限額內: 個人對同一擬參選人每年最多10萬元、對不同擬參選人合計最多30萬元;對同一政黨或政治團體每年最多30萬元、不同政黨或政治團體合計最多60萬元。違反限額的捐贈,不適用列舉扣除。
- 取得受贈收據: 未取得政黨、政治團體或擬參選人開立的收據,不能扣除;已被對方依法返還或繳庫的部分,也不能扣除。
二、扣除上限怎麼算:20% 和 20萬元取低者
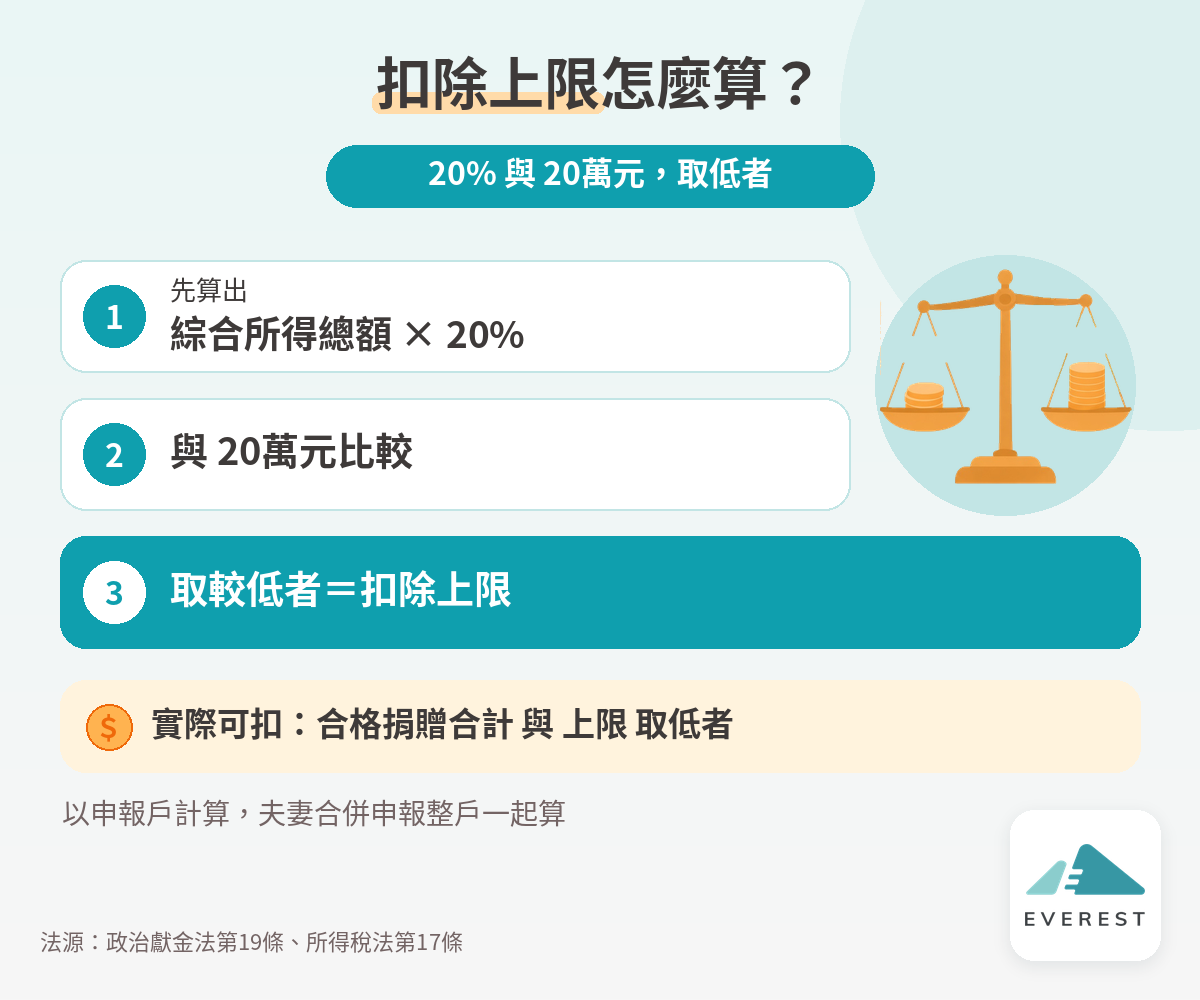
符合規定的政治獻金,並不是捐多少就扣多少。每一申報戶對政黨、政治團體及擬參選人的捐贈,合計可扣除金額:
- 不得超過當年度申報的綜合所得總額20%;
- 而且最高不得超過新臺幣20萬元。
也就是先算出「綜合所得總額 × 20%」,再與20萬元比較,取較低者作為上限;實際可扣金額,是「合格捐贈合計」與這個上限兩者較低者。請留意,這個限額以「申報戶」計算,夫妻合併申報時是整戶一起算,並不是每人各20萬元。
三、永安簡易範例
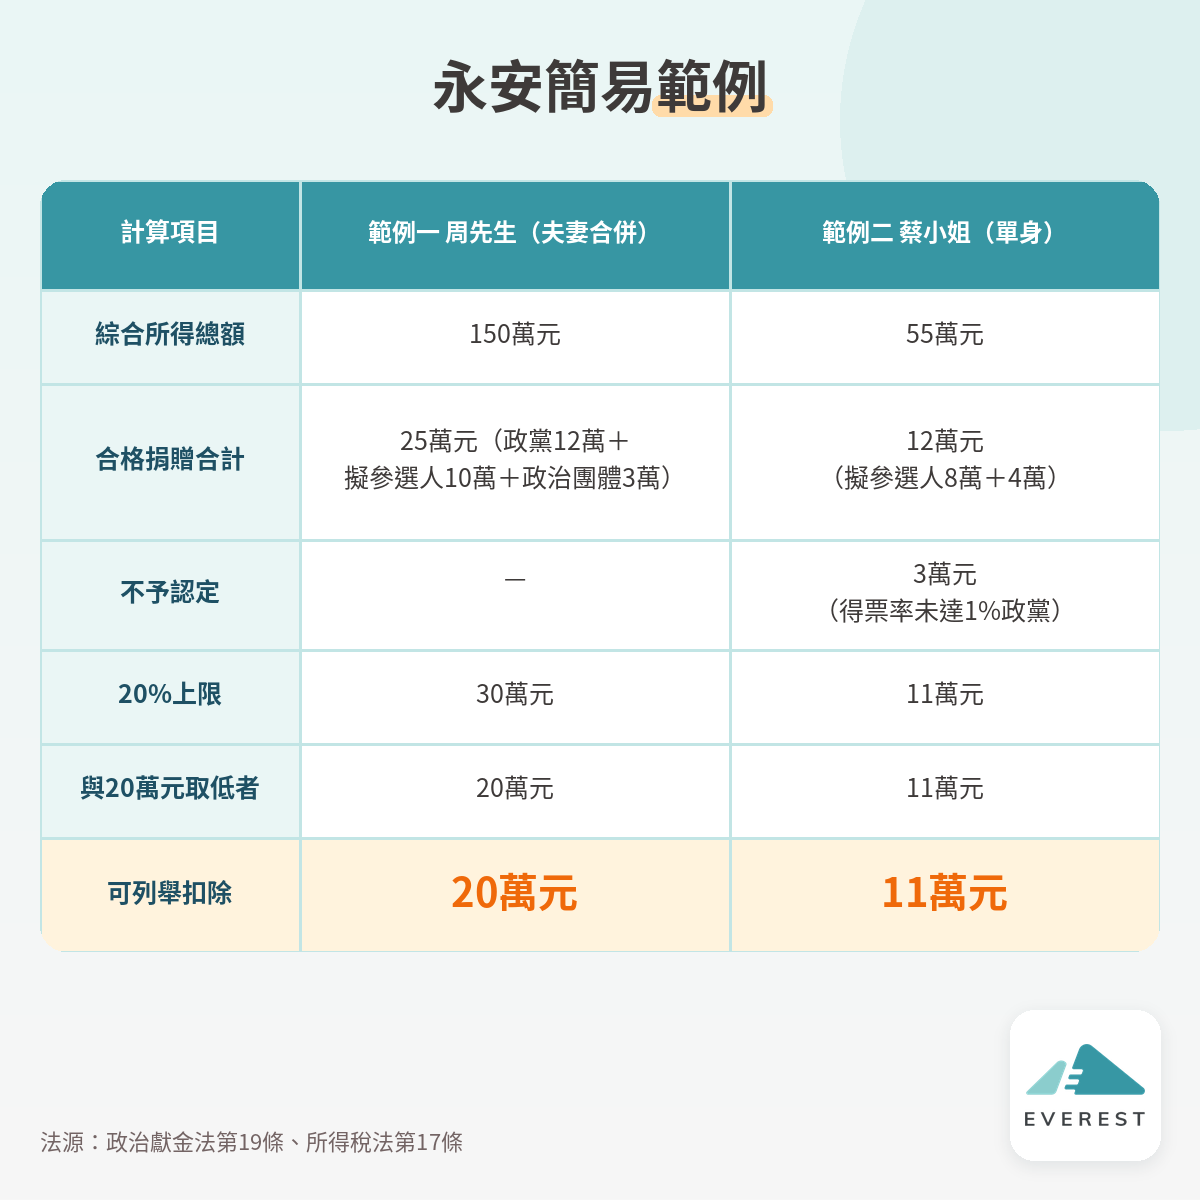
四、申報實務提醒
- 保存收據: 捐贈後請確認收據上的捐贈人姓名、金額與日期正確,並與申報資料一併保存。
- 申報時點: 政治獻金是在捐贈所屬年度列報,於次年5月綜合所得稅結算申報時列舉扣除。擬參選人收受期間跨年度時,不同年度的捐贈請分別列在各自年度。
- 列舉或標準擇一: 政治獻金屬列舉扣除額,選擇標準扣除額就不能再扣;建議把政治獻金與其他列舉項目加總後,再比較哪一種較有利。
- 與一般捐贈分開: 政治獻金依《政治獻金法》計算限額,不適用所得稅法對教育、文化、公益、慈善機構或團體捐贈的規定,兩者請分開計算。
- 常見錯誤: 全額列報未比較20%與20萬元上限;夫妻各自以20萬元計算;把對得票率未達1%政黨的捐款列入;沒有收據或捐贈人名義不符。
- 公司捐贈規則不同: 營利事業的政治獻金是列為當年度費用或損失,以所得額10%為限,最高50萬元,與個人規定不同。
五、永安觀點
永安觀點
本所認為,政治獻金最容易出問題的不是金額,而是「這筆能不能算」。建議您在捐贈前先確認對象與限額,捐贈後當下就整理收據,申報時再逐筆核對並套用上限,就能避免多扣被剔除、或少扣吃虧。
如果您對政治獻金扣除、列舉與標準扣除額的選擇,或家庭綜合所得稅申報有任何疑問,歡迎與永安會計團隊聯繫。
立即諮詢本文內容僅為一般性法規與實務整理,旨在提供資訊參考,並非針對特定個案之專業建議。具體稅務規劃仍須視個人實際情況及最新法規進行專業評估。
法規依據與參考資料:
法規依據:《政治獻金法》第7條、第11條、第12條、第14條、第17條至第19條;《所得稅法》第17條。